
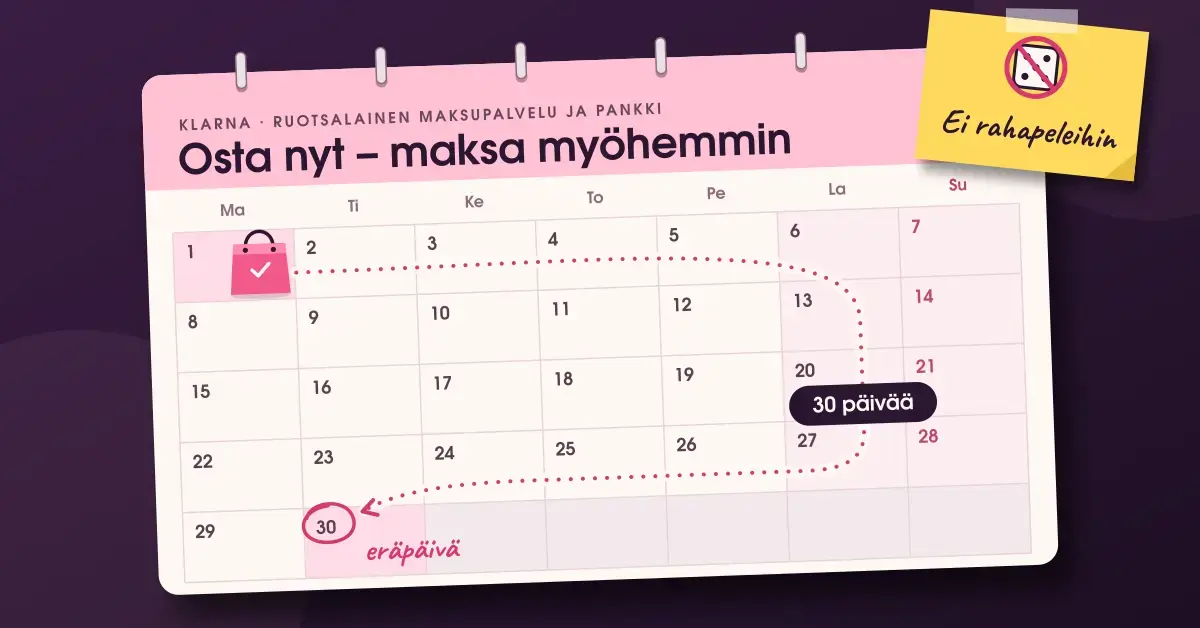

Klarna on ruotsalainen maksupalvelu ja pankki, joka on muuttanut tapaa, jolla eurooppalaiset maksavat verkko-ostoksensa. Sen tunnetuin idea on yksinkertainen: osta nyt ja maksa myöhemmin. Tässä oppaassa käydään läpi, mistä palvelussa on kyse, miten se toimii, mitä maksuvaihtoehtoja se tarjoaa Suomessa, paljonko sen käyttö maksaa ja kuinka turvallinen palvelu on. Käsittelemme myös rehellisesti palvelun ja rahapelaamisen suhdetta, sillä aihe ymmärretään verkossa usein väärin. Opas on tarkoitettu tiedoksi, eikä se ole talous- tai lainaneuvontaa.
Pikafaktat
| Palvelu | Klarna (maksupalvelu ja pankki) |
|---|---|
| Yhtiö | Klarna Bank AB |
| Perustettu | 2005, Tukholma, Ruotsi |
| Toimilupa | Ruotsin finanssivalvonnan (Finansinspektionen) pankkitoimilupa |
| Pörssi | NYSE: KLAR (listautui 2025) |
| Maksuvaihtoehdot | Maksa heti · Maksa 30 päivän kuluessa (lasku) · Osamaksu / rahoitus |
| Sovellus | iOS ja Android (klarna.com/fi) |
| Ikäraja | 18 vuotta ja luottotarkistus |
| Soveltuu rahapelaamiseen | Ei – luottotuotteita ei tarjota rahapelisivustoille |
Mikä Klarna on ja kuka sen takana on?

Klarna on vuonna 2005 Tukholmassa perustettu finanssiteknologiayritys, josta on sittemmin kasvanut säännelty pankki. Yhtiö aloitti tarjoamalla verkkokaupoille laskumaksun, jossa asiakas sai tuotteen ensin ja maksoi vasta myöhemmin. Tästä ideasta kehittyi koko Euroopan laajuinen maksualusta, jolla on nykyään kymmeniä miljoonia käyttäjiä ja sadointuhansin kauppiaskumppaneita.
Toiminnasta vastaa Klarna Bank AB, jolla on Ruotsin finanssivalvonnan (Finansinspektionen) myöntämä pankkitoimilupa. Tämä tarkoittaa, että se on luottolaitos, jonka toimintaa valvotaan ja säädellään samoin kuin muidenkin pankkien. Syyskuussa 2025 yhtiö listautui New Yorkin pörssiin (NYSE) tunnuksella KLAR; listautumisanti hinnoiteltiin 40 Yhdysvaltain dollariin osakkeelta, mikä arvotti yhtiön noin 15 miljardiin dollariin.
On hyvä ymmärtää, mitä Klarna ensisijaisesti on: se on verkkokaupan maksupalvelu ja ostorahoittaja. Vaikka palvelua käytetään kaikenlaisiin ostoksiin, sen ydin on kuluttajan ja kauppiaan välissä toimiminen – ei esimerkiksi rahapelitalletusten välittäminen, kuten myöhemmin tässä oppaassa selitetään.
Miten Klarna toimii?
Klarna toimii välimiehenä asiakkaan ja kaupan välissä: se maksaa ostoksen kauppiaalle heti ja perii summan asiakkaalta myöhemmin sovitulla tavalla. Näin kauppias saa rahansa nopeasti ja asiakas saa joustoa maksuun. Koska useimmissa vaihtoehdoissa on kyse luotosta, palvelu tekee ostoksen yhteydessä nopean luottotarkistuksen.
Maksuprosessi vaiheittain
- Valitset tuotteet verkkokaupassa ja siirryt kassalle.
- Valitset maksutavaksi Klarnan ja kirjaudut tai annat tietosi.
- Palvelu tekee pikaisen luottoarvion ostoksesta.
- Jos arvio on myönteinen, se maksaa summan kauppiaalle välittömästi.
- Saat tuotteen normaalisti ja maksat Klarnalle valitsemallasi tavalla – heti, 30 päivän kuluessa tai osamaksussa.
Luottoarvio tehdään sekunneissa, mikä pitää ostokokemuksen sujuvana. Samalla on hyvä muistaa, että myöhemmin maksaminen on aina velkaa: tuote on sinun, mutta summa jää maksettavaksi.
Maksuvaihtoehdot Suomessa
Klarna tarjoaa Suomessa kolme päätyyppistä maksutapaa, jotka eroavat toisistaan maksuajan ja mahdollisten kulujen osalta. Tarkat ehdot ja rajat näkyvät aina palvelun omassa sovelluksessa tai kassalla, sillä ne voivat vaihdella kaupan ja asiakkaan luottotietojen mukaan.
- Maksa heti: summa veloitetaan välittömästi verkkopankista tai kortilta. Tämä ei ole luottoa, vaan suora maksu.
- Maksa 30 päivän kuluessa (lasku): saat tuotteen ensin ja maksat laskun noin 30 päivän kuluessa. Voit tarkistaa tuotteen ennen maksamista. Ajallaan maksettuna vaihtoehto on yleensä kuluton.
- Osamaksu / rahoitus: suuremman hankinnan voi jakaa useaan erään. Maksuaika voi ulottua jopa kuukausiin tai vuosiin, ja vaihtoehtoon liittyy tyypillisesti korkoa.
Vertailu
| Maksutapa | Miten toimii | Maksuaika | Korko / kulut |
|---|---|---|---|
| Maksa heti | Suora veloitus verkkopankista tai kortilta | Välittömästi | Ei luottoa; yleensä kuluton |
| Maksa 30 päivän kuluessa (lasku) | Saat tuotteen ensin, maksat laskun myöhemmin | Noin 30 päivää | Kuluton ajallaan maksettuna; myöhästyneestä muistutusmaksu ja viivästyskorko |
| Osamaksu / rahoitus | Maksu jaetaan useaan erään | Kuukausia (maasta riippuen jopa vuosia) | Yleensä korollinen; tarkista todellinen vuosikorko |
Vaihtoehtojen saatavuus vaihtelee maittain. Suomessa yleisimmin tarjolla ovat laskumaksu ja osamaksu, kun taas esimerkiksi kiinteäeräinen ”Maksa kolmessa erässä” -malli on tarjolla vain osassa Euroopan maita. Tarkista aina oma vaihtoehtosi kassalla.
Onko Klarna turvallinen ja säännelty?

Kyseessä on säännelty pankki, joka noudattaa finanssialan tietoturva- ja tietosuojavaatimuksia. Koska Klarna Bank AB on Finansinspektionenin valvoma luottolaitos, sen vakavaraisuutta ja toimintaa seurataan viranomaistasolla. Se ei kuitenkaan poista omaa vastuutasi maksujen hoitamisesta.
Tietoturvan osalta Klarna käyttää vahvaa salausta, tunnistautumista (usein kaksivaiheista) ja jatkuvaa transaktioiden seurantaa poikkeavan toiminnan havaitsemiseksi. Palvelu noudattaa EU:n yleistä tietosuoja-asetusta (GDPR). Monissa ongelmatilanteissa, kuten jos tuote jää saamatta tai on viallinen, yhtiö voi auttaa selvittelyssä ostajansuojansa kautta.
Olennaista on myös se, että et jaa kortti- tai pankkitietojasi suoraan kaupalle, vaan maksu kulkee Klarnan kautta. Tämä pienentää tietojen väärinkäytön riskiä. Silti kannattaa aina suojata omat henkilökohtaisia tietoja koskevat tunnukset ja seurata tilitapahtumiaan, sillä vahvinkaan palvelun turva ei korvaa käyttäjän omaa huolellisuutta.
Kulut, korot ja luottoraja

Klarnan käyttö voi olla maksutonta tai maksullista maksutavasta ja maksukäyttäytymisestä riippuen. ”Maksa heti” on kuluttajalle yleensä ilmainen, ja ”Maksa 30 päivän kuluessa” on kuluton, kun lasku maksetaan ajallaan.
Kulut syntyvät ennen kaikkea silloin, kun maksu myöhästyy tai kun valitset osamaksun. Myöhästyneestä laskusta voi seurata muistutusmaksu ja viivästyskorko, ja osamaksuun liittyy usein korko, jonka suuruus riippuu kampanjasta ja maasta. Lue siis aina osamaksusopimuksen korko ja todellinen vuosikorko ennen hyväksyntää.
Luottoraja määräytyy yksilöllisesti. Siihen vaikuttavat muun muassa luottotietosi, aiempi maksuhistoriasi ja tulosi. Raja ei ole kiinteä, vaan sitä arvioidaan käytön perusteella. Koska kyse on luotosta, maksujen laiminlyönti voi johtaa perintään ja näkyä luottotiedoissasi – käytä palvelua siksi harkiten ja vain summilla, jotka pystyt maksamaan takaisin.
Sovelluksen ominaisuudet
Klarnan mobiilisovellus toimii eräänlaisena digitaalisena lompakkona, jonka kautta voit hallita ostoksiasi ja maksujasi yhdessä paikassa. Sovellus on saatavilla iOS- ja Android-laitteille.
Ostosten ja maksujen seuranta
Sovelluksesta näet selkeästi, mitä olet ostanut, milloin maksut erääntyvät ja paljonko on vielä maksamatta. Se myös muistuttaa lähestyvistä eräpäivistä, mikä auttaa välttämään myöhästymismaksuja ja pitämään budjetin hallinnassa.
Hintaseuranta ja tarjoukset
Sovelluksessa voi myös seurata valittujen tuotteiden hintoja ja saada ilmoituksen, kun hinta laskee. Tämä on hyödyllistä isompia ostoksia suunniteltaessa.
Nopea maksaminen
Kun tietosi ovat kerran tallessa, voit tehdä ostoksia monissa kaupoissa ilman lomakkeiden täyttämistä joka kerta. Nopeus on mukavuustekijä, mutta se voi myös madaltaa kynnystä ostaa heti – pidä siksi oma kulutuksesi silmällä.
Klarna ja rahapelaaminen
Klarna ei ole varsinainen rahapelitalletusten maksutapa, eivätkä sen luotto- ja osta-nyt-maksa-myöhemmin -tuotteet ole tarkoitettu rahapelaamiseen. Yhtiö on itse linjannut jo vuonna 2021, ettei sen osta nyt, maksa myöhemmin -luottoa tarjota rahapelisivustoille. Verkossa näkyy silti runsaasti kumppanuussisältöä, joka markkinoi ”Klarna-kasinoita” ja muka palvelun käyttäjille suunnattuja erityisbonuksia – näihin väitteisiin kannattaa suhtautua varauksella.
Miksi luotto ja rahapelaaminen eivät sovi yhteen?
Rahapelaaminen velaksi on yksi vastuullisen pelaamisen suurimmista riskeistä, ja sääntely on kiristymässä tämän ympärillä. Esimerkiksi Ruotsissa luotolla – mukaan lukien osta nyt, maksa myöhemmin -palvelut – pelaaminen kielletään täysin 1.4.2026 alkaen lisensoiduilla pelisivustoilla. Tämä kertoo selkeästä suunnasta: velkarahalla pelaamista halutaan rajoittaa, ei helpottaa.
Entä tilanne Suomessa?
Suomessa verkkorahapelaaminen on tällä hetkellä Veikkauksen yksinoikeuden piirissä. Uusi lisenssijärjestelmä, joka avaa markkinan myös muille toimijoille, astuu voimaan vaiheittain, ja lisensoitu nettikasino- ja vedonlyöntitoiminta voi alkaa arviolta 1.7.2027. Käytännössä suomalaispelaajat käyttävät talletuksiin ja kotiutuksiin useimmiten suoria pankkimaksuja eli pay n play -maksutapoja, joissa raha liikkuu suoraan omalta pankkitiltä ilman luottoa. Näitä palveluja ovat esimerkiksi Brite, Trustly, Zimpler ja Euteller, jotka eroavat Klarnasta juuri siinä, että ne ovat omilla rahoilla tehtyjä pikamaksuja. Jos harkitset pelaamista, tutustu myös vinkkeihin kasinopelaamisen hallintaan ja pelaa aina omilla, käyttöön varatuilla varoilla.
Vertailu muihin maksutapoihin
Klarnan erottaa monesta muusta maksutavasta se, että se on ensisijaisesti luotto- ja laskupalvelu. Monet suositut vaihtoehdot taas ovat suoria, omalla rahalla tehtyjä maksuja. Alla on karkea vertailu tyypillisistä eroista.
- Klarna: osta nyt, maksa myöhemmin (lasku/osamaksu); perustuu luottoon ja luottotarkistukseen.
- Brite ja Trustly: suora pankkimaksu verkkopankkitunnuksilla, raha liikkuu heti omalta tiltä ilman luottoa.
- Apple Pay ja MobilePay: mobiililompakot, jotka veloittavat liitetyltä kortilta tai tiltä.
- Paysafecard: ennakkoon ostettu maksukortti, jolla kulutus pysyy ladatun summan rajoissa.
Jos haluat vertailla eri vaihtoehtoja laajemmin, sivustomme maksutavat-osiosta löydät lisää tietoa eri menetelmien eroista, nopeudesta ja turvallisuudesta.
Yleisimmät virheet
Suurin osa palveluun liittyvistä ongelmista johtuu siitä, että luottopohjaista maksutapaa käsitellään kuin se olisi ilmaista rahaa. Yleisimmät virheet ovat helposti vältettävissä:
- Laskun unohtaminen: myöhästynyt maksu tuo muistutusmaksun ja viivästyskoron. Aseta eräpäivämuistutus sovelluksesta.
- Osamaksun ehtojen lukematta jättäminen: tarkista aina korko ja kokonaiskustannus ennen hyväksyntää.
- Useiden laskujen kasaaminen: monta pientä ”maksa myöhemmin” -ostosta muodostaa yhdessä ison velan.
- Ylikuluttaminen: maksamisen helppous voi johtaa heräteostoihin. Pidä budjetti mielessä.
- Luoton käyttö rahapelaamiseen: velaksi pelaaminen on riski eikä sovi palvelun luottotuotteiden käyttötarkoitukseen.
Kenelle palvelu sopii?
Klarna sopii parhaiten verkko-ostosten tekijälle, joka haluaa tarkistaa tuotteen ennen maksua tai jakaa suuremman hankinnan kustannuksen useaan erään. Joustavuus on aito etu, kun maksut hoidetaan ajallaan.
Se sopii huonommin henkilölle, jolla on taipumus ylikuluttaa tai jonka talous on tiukalla, sekä rahapelitalletusten rahoittamiseen. Näissä tilanteissa suora, omalla rahalla tehty maksu on turvallisempi valinta. Jos etsit nopeita kotiutuksia pelitililtä, tutustu mieluummin suoriin pankkimaksuihin ja niiden nopeisiin kotiutuksiin.
Vastuullinen rahankäyttö ja pelaaminen
Tämä osio on tarkoitettu tiedoksi, eikä se ole talous-, laina- tai sijoitusneuvontaa. Klarnan ”maksa myöhemmin” ja osamaksu ovat luottoa, joka on maksettava takaisin; maksamatta jätetty velka voi johtaa perintään ja maksuhäiriömerkintään. Rahapelaaminen on sallittu vain täysi-ikäisille (18+), eikä sitä tule rahoittaa luotolla tai velaksi.
Jos rahankäyttö tai pelaaminen huolestuttaa sinua tai läheistäsi, apua saa maksutta. Peliongelmiin tukea tarjoaa Peluuri, ja kuluttajan oikeuksista sekä luotoista kertoo Kilpailu- ja kuluttajavirasto. Voit myös asettaa itsellesi pelirajoja tai pelikiellon ja seurata omaa kulutustasi säännöllisesti.
Lähteet
- Klarna – viralliset sivut ja maksuvaihtoehdot (klarna.com/fi)
- Finansinspektionen – Ruotsin finanssivalvonnan yritysrekisteri
- Al Jazeera – Klarnan NYSE-listautuminen 2025
- Vixio GamblingCompliance – Klarna ja rahapelimaksut
- iGaming Business – Ruotsin luotolla pelaamisen kielto
- Valtioneuvosto – Suomen rahapelijärjestelmän uudistus
- Peluuri – tukea peliongelmiin
Usein kysytyt kysymykset
Mikä Klarna on?
Se on vuonna 2005 Ruotsissa perustettu maksupalvelu ja pankki (Klarna Bank AB), jolla on Ruotsin finanssivalvonnan pankkitoimilupa. Sen tunnetuin tuote on ”osta nyt, maksa myöhemmin” -laskumaksu verkkokaupoissa, ja lisäksi se tarjoaa suoran maksun ja osamaksun.
Voiko Klarnalla maksaa nettikasinolla?
Se ei ole varsinainen rahapelimaksutapa, eivätkä sen luottotuotteet ole tarkoitettu rahapelaamiseen. Suomalaispelaajat käyttävät talletuksiin tyypillisesti suoria pankkimaksuja, kuten Briteä tai Trustlya, joissa raha liikkuu omalta tiltä ilman luottoa. Velaksi pelaamista myös säännellään yhä tiukemmin.
Onko palvelu turvallinen?
Klarna on säännelty luottolaitos, joka käyttää vahvaa salausta, tunnistautumista ja GDPR:n mukaisia tietosuojakäytäntöjä. Et jaa korttitietojasi suoraan kaupalle. Oma huolellisuus, kuten tunnusten suojaaminen ja tilitapahtumien seuranta, on silti aina tarpeen.
Mitä käyttö maksaa?
”Maksa heti” ja ajallaan maksettu ”maksa 30 päivän kuluessa” ovat yleensä kuluttajalle maksuttomia. Kuluja syntyy myöhästyneistä maksuista (muistutusmaksu ja viivästyskorko) sekä osamaksusta, johon liittyy tyypillisesti korko. Tarkista aina ehdot ennen hyväksyntää.
Kuka palvelua voi käyttää?
Klarnaa voi käyttää pääsääntöisesti täysi-ikäinen henkilö, jolla on pankkitili ja riittävät luottotiedot. Palvelu tekee luottoarvion jokaiselle käyttäjälle erikseen, ja saatavuus sekä ehdot voivat vaihdella maittain.